Da den første myntpressen begynte å slå ut identiske metallstykker i det antikke Lydia, ante ingen at de la grunnlaget for et system som skulle forme sivilisasjoner i tusenvis av år.
Overgangen fra byttehandel til mynter var mer enn bare praktisk. Den representerte et fundamentalt skifte i hvordan mennesker forstod verdi, tillit og økonomisk samhandling. Men dette var bare begynnelsen på en lang evolusjon.
Papirpengenes revolusjon
I det 7. århundrets Kina introduserte Tang-dynastiet noe revolusjonerende: papirpenger. Hva som først virket som en enkel løsning på problemet med tunge metallmynter, ble starten på et nytt konsept der verdi ikke lenger var knyttet til det fysiske objektet selv, men til tilliten til utstederen.
Europeiske banker tok konseptet videre på 1600-tallet. Gullsmeder i London begynte å utstede kvitteringer for gull folk deponerte hos dem. Disse kvitteringene ble snart handelsvare i seg selv – de første banksedlene var født.
"Tilliten til papir som verdirepresentasjon krevde et fundamentalt tankeskifte hos befolkningen"
Telegrafens innvirkning på finans
1800-tallets teknologiske gjennombrudd endret finansverdenen for alltid. Telegrafen, oppfunnet av Samuel Morse i 1837, gjorde noe som tidligere var utenkelig: den overførte informasjon raskere enn noen kunne reise fysisk.
Plutselig kunne børspriser, handelsordre og finansiell informasjon krysse kontinenter på minutter. Informasjonsasymmetri – som i århundrer hadde vært en kilde til fordel for de med raskest kommunikasjon – ble dramatisk redusert.
Utforsk våre spesialiserte tjenester
Vi tilbyr dybdeanalyse og konsultasjon innen finansteknologiens historie og fremtid
Se tjenester og priserKredittkortets fremvekst
I 1950 ga Frank McNamara og to partnere en middag på Major's Cabin Grill restaurant i New York. Da det var tid å betale, oppdaget McNamara at han hadde glemt lommeboken. Denne pinlige hendelsen inspirerte til opprettelsen av Diners Club – det første moderne kredittkortet.
Konseptet var elegant: i stedet for å bruke kontanter direkte, kunne forbrukere få varer og tjenester på kreditt, og betale tilbake senere. Innen 1951 hadde Diners Club 20 000 kortinnehavere.
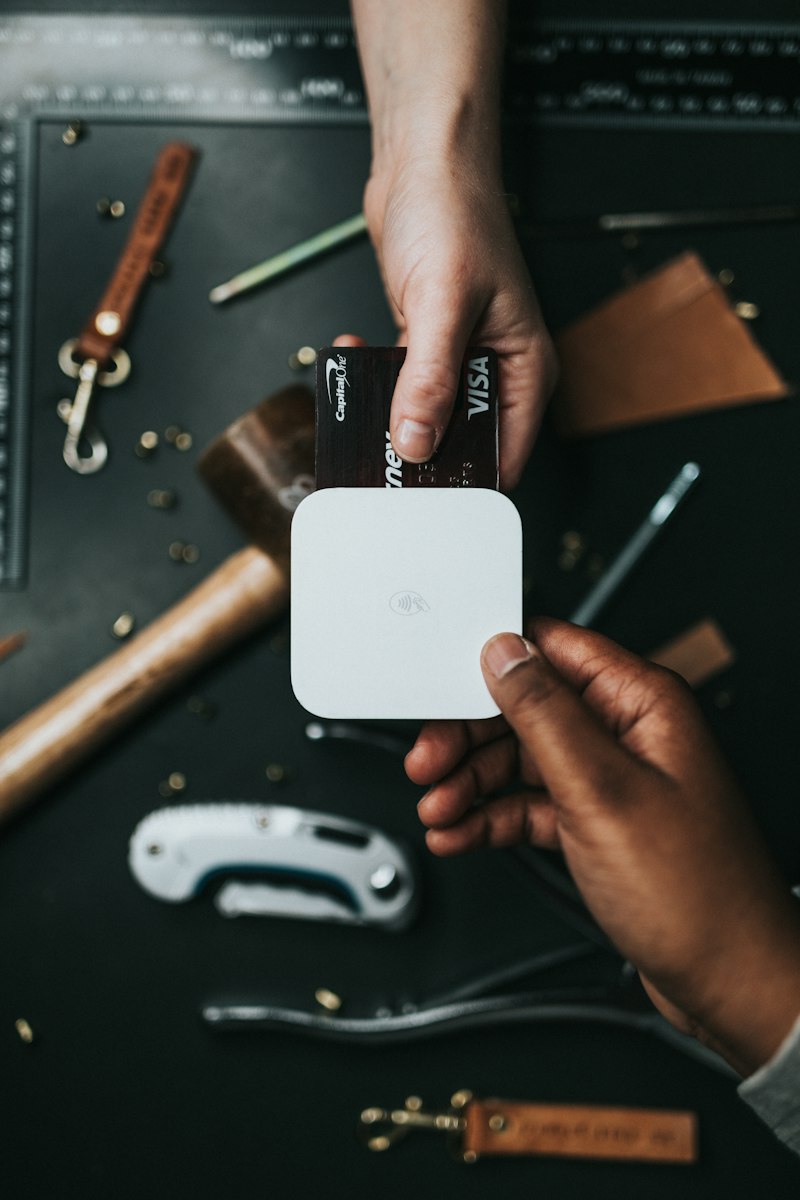
Da Bank of America lanserte BankAmericard i 1958 (senere omdøpt til Visa), ble kredittkort tilgjengelig for massene. Dette var ikke bare en bekvemmelighet – det endret fundamentalt forbrukeratferd og skapte en ny økonomisk struktur der kreditt ble en integrert del av hverdagslivet.
Den digitale revolusjonen
1960-tallet markerte begynnelsen på computeriseringen av banksektoren. Den første minibanken (ATM) ble installert av Barclays Bank i London i 1967, oppfunnet av John Shepherd-Barron.
Teknologien var primitiv etter dagens standard – den brukte radioaktivt karbon-14 for å identifisere spesielle sjekker som brukere satte inn, og maskinen kunne kun dispensere £10 ad gangen. Men prinsippet var revolusjonerende: tjenester tilgjengelig 24/7, uavhengig av bankens åpningstider.
SWIFT og grensesprengende betalinger
Society for Worldwide Interbank Financial Telecommunication, bedre kjent som SWIFT, ble etablert i Brussel i 1973. Før SWIFT brukte banker Telex-systemer for internasjonal kommunikasjon – en langsom og feilutsatt prosess.
SWIFT standardiserte meldingsformater og skapte et sikkert nettverk der banker kunne kommunisere effektivt. I 1977 overførte systemet 10 millioner meldinger. I dag er tallet over 11 milliarder årlig, og SWIFT forbinder mer enn 11 000 finansinstitusjoner i over 200 land.
"Å forstå hvordan finanssystemene utviklet seg gir uvurderlig innsikt i dagens digitale økonomi. Denne kunnskapen har transformert vår tilnærming til innovasjon."
– Lars Nilsen, Teknologidirektør, Nordic FinansInternett-bankens æra
I oktober 1994 ble Stanford Federal Credit Union den første finansinstitusjonen som tilbød internetbank. Dette var revolusjonen som brakte bankvirksomhet inn i hjemmet.
Muligheten til å sjekke saldoer, overføre penger og betale regninger fra egen datamaskin eliminerte behovet for fysiske bankbesøk. Innen 2000 tilbød de fleste større banker nettbanktjenester, og kundepreferanser skiftet raskt.
Denne overgangen reduserte ikke bare bankenes driftskostnader, men demokratiserte også tilgang til finansielle tjenester. Folk i rurale områder fikk samme tilgang som de i bysentre.
Mobilbankens transformasjon
Mens nettbank brakte bank inn i hjemmet, brakte mobilbank det inn i lommen. Den første SMS-baserte banktjenesten ble lansert av Merita Bank i Finland i 1997.
Men det var lanseringen av iPhone i 2007 og den påfølgende smarttelefonrevolusjonen som virkelig transformerte mobilbank. Intuitive apper gjorde komplekse finansielle transaksjoner like enkle som å sende en tekstmelding.
I utviklingsland hadde mobilbank en enda mer dramatisk effekt. Tjenester som M-Pesa i Kenya, lansert i 2007, ga millioner av mennesker uten tilgang til tradisjonelle banker sin første erfaring med digitale finansielle tjenester.
Trenger du ekspertise innen finansteknologi?
La oss hjelpe deg å navigere i det digitale finanslandskapet
Utforsk våre tjenesterBlockchain og kryptovalutaens fremvekst
Den 31. oktober 2008 publiserte en person eller gruppe under pseudonymet Satoshi Nakamoto en whitepaper med tittelen "Bitcoin: A Peer-to-Peer Electronic Cash System". Dette dokumentet introduserte blockchain-teknologi og Bitcoin – verdens første desentraliserte digitale valuta.
Det revolusjonerende ved Bitcoin var ikke bare konseptet med digital valuta, men den underliggende teknologien: blockchain. Dette er et distribuert regnskap som registrerer transaksjoner på en måte som er transparent, uforanderlig og ikke avhengig av en sentral myndighet.
Uavhengig av ens holdning til kryptovaluta, har blockchain-teknologien potensial til å transformere langt mer enn bare penger. Fra kontraktsadministrasjon til forsyningskjedelogistikk, utforskes dens anvendelser i utallige sektorer.
Start din reise med oss
Vi tilbyr skreddersydde tjenester for å hjelpe deg forstå og implementere finansteknologi i din virksomhet.
Informasjonen på dette nettstedet er kun til utdannings- og informasjonsformål. Den er ikke ment som profesjonell finansiell rådgivning eller diagnose av spesifikke forretningsmessige behov. Resultater kan variere basert på individuelle omstendigheter og implementering. Vi anbefaler at du konsulterer relevante fagpersoner før du tar vesentlige beslutninger basert på denne informasjonen.